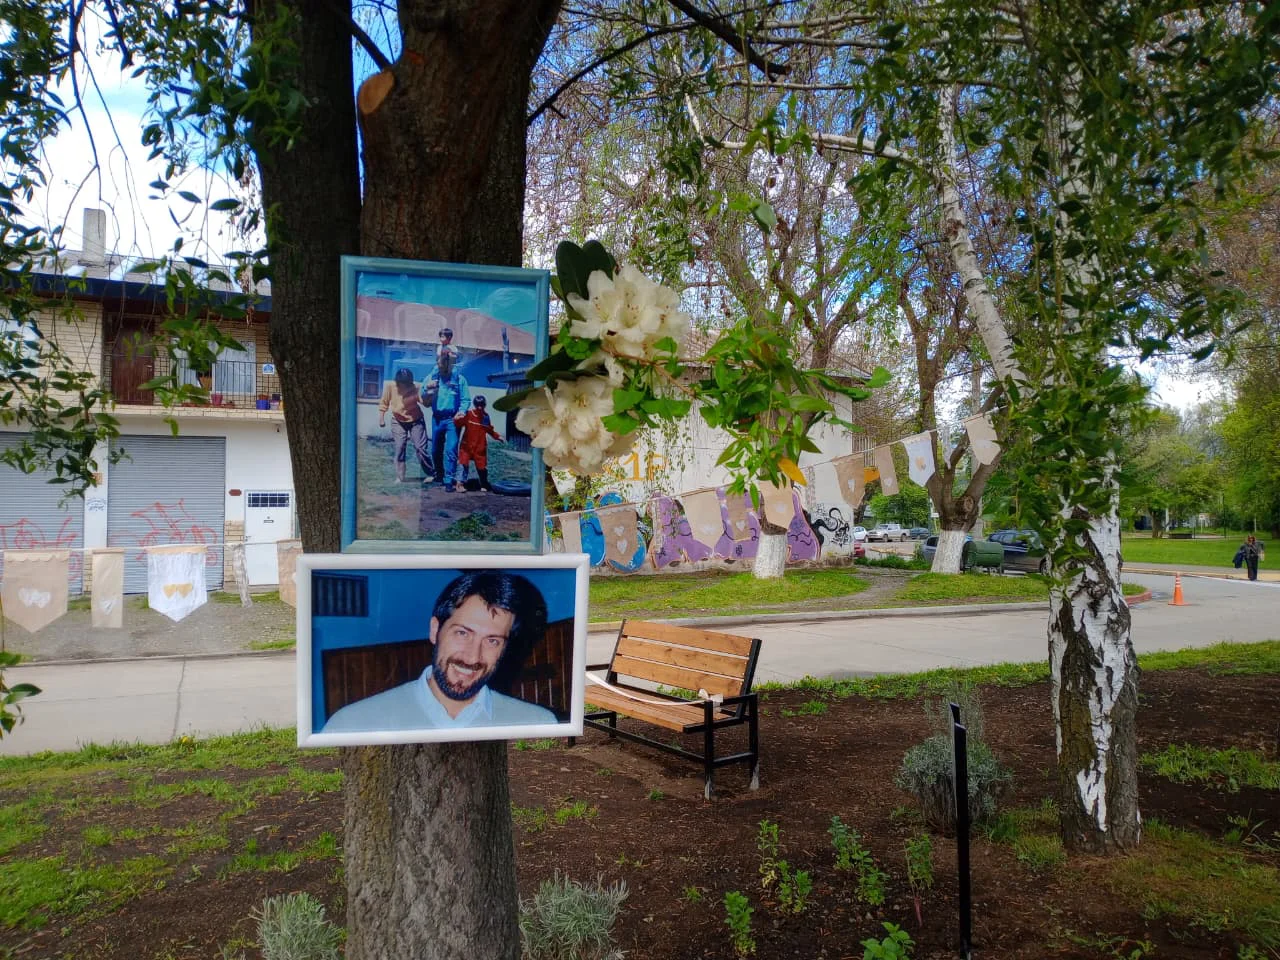
La Municipalidad de El Hoyo expresó su profundo pesar por el fallecimiento de Paula Lobos, trabajadora del área de Recursos Humanos. En su memoria, decretó asueto administrativo por duelo para este jueves 22 de octubre.

Ahorrar suena simple y está en boca de todos. Hay quienes lo definen como guardar plata. Pero el ahorro puede ser mucho más interesante si nos damos la oportunidad de pensarlo mejor. En momentos donde la deuda está en primera plana, los gastos planificados en función del ahorro pueden ser la diferencia entre tomar deuda o llegar cómodo a los objetivos. Veamos cómo lograrlo.
La primera pregunta que debemos hacernos es para qué queremos ahorrar.
Saber para qué estás ahorrando cambia todo: cuánto guardar, dónde ponerlo y con qué urgencia. Hay al menos tres tipos de ahorro que cumplen funciones distintas, y confundirlos suele ser el motivo por el que el ahorro nunca alcanza.
1. Ahorro para un objetivo específico
Este ahorro tiene un objetivo y un tiempo claro para su uso. Es el ahorro con nombre y apellido: un viaje, cambiar el auto, una compra planificada, el inicio de un proyecto. Tiene un monto definido y, generalmente, un plazo. Esa combinación —cuánto y para cuándo— es lo que lo distingue de simplemente "guardar plata": convierte una intención vaga en una meta con un camino concreto para llegar.
Este tipo de ahorro puede ser guardado en una reserva que lleve el nombre del objetivo (vacaciones, regalo, curso) o en un fondo común de inversión. Lo importante es que, sin un objetivo claro, ese dinero es el primero en desviarse hacia cualquier gasto que aparezca en el camino.
2. Ahorro para el fondo de emergencia
Este ahorro tiene un objetivo, pero no sabemos cuándo lo usaremos. No tiene un destino de consumo: existe para no tener que endeudarte cuando aparece un imprevisto. Una rotura del auto, un problema de salud o un imprevisto familiar. Sin este fondo, la reacción natural es recurrir a la tarjeta o pedir prestado, y ahí es donde suele empezar el endeudamiento.
La referencia habitual es contar con el equivalente a entre tres y seis meses de gastos esenciales. No es una regla rígida, pero sí una base razonable para no quedar expuesto ante lo inesperado.
A diferencia del ahorro con objetivo, acá lo que importa no es la rentabilidad sino la disponibilidad: tiene que ser un dinero al que puedas acceder rápido, sin esperar ni resignar demasiado valor por sacarlo antes de tiempo.
Este dinero podría estar en una billetera virtual específica o en una reserva puntual, porque no debe ser tocado hasta que sea necesario.
3. Ahorro para la vejez
Es el más postergado de los tres, porque su urgencia no se siente hoy. Pero es también el que más se beneficia del tiempo: cuanto antes empieza, más trabaja a su favor el interés compuesto, y menos esfuerzo mensual se necesita para llegar a un resultado significativo. Empezar tarde no lo invalida, pero exige aportes mayores para compensar el tiempo perdido.
A diferencia de los dos anteriores, este ahorro se mide en décadas, no en meses o años, lo que le permite tolerar mayor volatilidad a cambio de mejor rendimiento en el largo plazo.
El error más común no es no pensarlo, sino tratarlo como algo para "más adelante": ese aplazamiento es, en la práctica, el costo más alto que puede pagar este tipo de ahorro.
Este ahorro debe estar invertido, porque el horizonte suele superar los veinte años. Para eso será necesaria una cuenta comitente en una ALyC, y requiere más estudio y dedicación al principio. Una vez iniciado, sostenerlo exige poco esfuerzo mes a mes, pero mucha constancia a lo largo del tiempo.
Una meta para cada ahorro
Los tres tipos de ahorro conviven al mismo tiempo, no son etapas sucesivas. La clave no es elegir uno, sino entender que cada uno responde a una necesidad distinta —lo inmediato, lo imprevisto y lo lejano— y que tratarlos como si fueran lo mismo es, muchas veces, la razón por la que ninguno de los tres termina de cumplirse.
Defina el objetivo y luego ajuste la posibilidad de ahorro real. En un año logrará un nivel de ahorro que probablemente no ha alcanzado nunca, y eso, en sí, ya es un logro importante.
Lic. Nicolás Melgar, autor de "Las vocales financieras"